Economia brasileira em 2026 | preços altos, juros e dívidas sufocam o bolso da população
Inflação, alimentos mais caros e crédito com juros elevados pressionam as famílias, enquanto a melhora nos empregos ainda não resolve as dificuldades financeiras de milhões de brasileiros.
 Por Yasmim Borges
27/10/2026 - 19h25
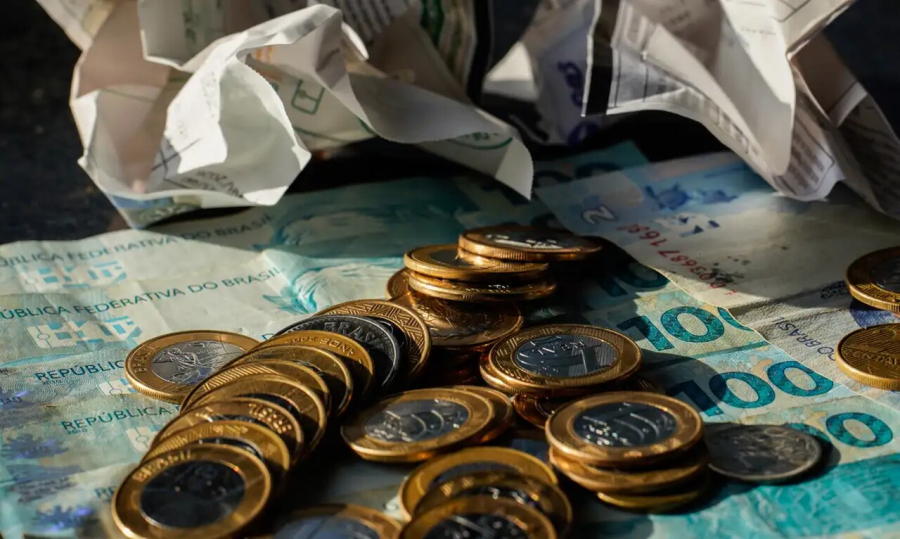 Consumidor brasileiro diante do aumento do custo de vida, dos preços dos alimentos e das despesas familiares.
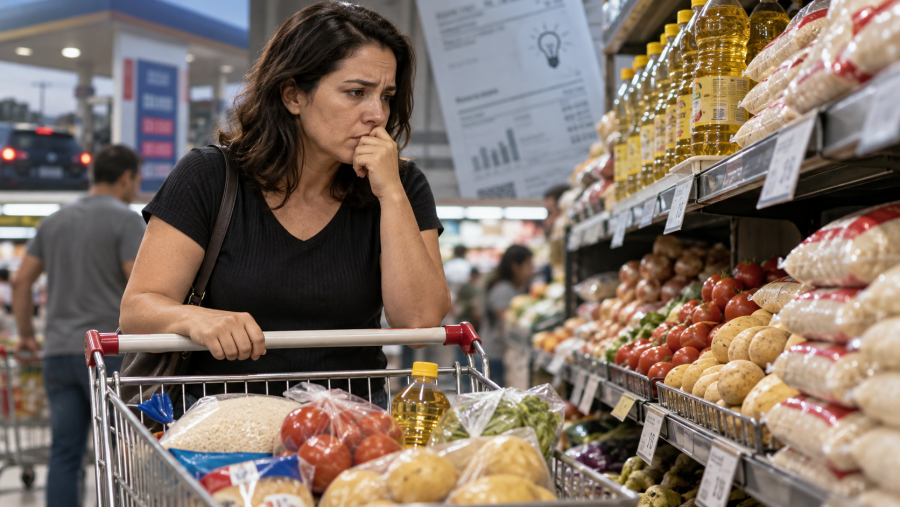
O Brasil chega à reta final de 2026 com um contraste que revela as dificuldades enfrentadas pela população: enquanto os indicadores oficiais mostram avanços no emprego e na renda média, o custo de vida continua pressionando o orçamento doméstico. Supermercado mais caro, juros elevados, financiamentos pesados e dívidas acumuladas fazem parte da realidade de muitas famílias que precisam reorganizar as despesas para conseguir chegar ao fim do mês.
Os números ajudam a compreender por que a recuperação de alguns indicadores econômicos não significa, necessariamente, alívio financeiro imediato. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), a inflação oficial acumulou 4,58% nos 12 meses encerrados em setembro. No mesmo período, o país manteve uma das taxas básicas de juros mais elevadas dos últimos anos, com a Selic em 13,75% ao ano.
O cenário se torna ainda mais preocupante quando o assunto é endividamento. Dados do Banco Central apontam que as famílias estão comprometendo uma parcela significativa de seus rendimentos com o pagamento de dívidas. Para quem depende de empréstimos, cartão de crédito ou financiamentos, o custo do dinheiro representa um obstáculo adicional à organização financeira.
Supermercado mais caro compromete o orçamento familiar
Uma das situações que mais preocupam os consumidores é o aumento do preço dos alimentos. Produtos essenciais, como carne, leite, pão, frutas e verduras, representam despesas difíceis de cortar, especialmente nas famílias de baixa renda.
Levantamento divulgado em 9 de outubro pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), em parceria com a Companhia Nacional de Abastecimento (Conab), revelou que a cesta básica ficou mais cara nas 27 capitais brasileiras em setembro.
Os maiores aumentos mensais ocorreram em Florianópolis, com 7,61%, Rio de Janeiro, com 7,32%, e Porto Alegre, com 5,93%. Brasília registrou alta de 5,37%, enquanto Goiânia apresentou aumento de 4,54%.
O custo da cesta básica em São Paulo chegou a R$ 922,51, seguido por Florianópolis, com R$ 915,62, e Rio de Janeiro, com R$ 913,46.
O problema não está apenas no preço individual de cada produto, mas na soma das despesas. Quando alimentação, aluguel, transporte, medicamentos e contas de consumo aumentam, o orçamento fica mais apertado, mesmo para quem mantém o emprego.
A inflação oficial de setembro, medida pelo IPCA, foi de 0,82%, depois de uma deflação de 0,32% registrada em agosto. Isso demonstra que o comportamento dos preços não segue uma trajetória uniforme e pode apresentar oscilações importantes de um mês para outro.
Juros elevados tornam empréstimos e financiamentos mais caros
Outro fator que dificulta a vida financeira dos brasileiros é o custo do crédito. Embora o Banco Central tenha iniciado um processo de redução da Selic, a taxa básica permaneceu em 13,75% ao ano após a decisão de setembro.
A redução em relação aos 15% registrados no início de 2026 representa um movimento de flexibilização monetária, mas não significa que o crédito tenha se tornado barato.
De acordo com as estatísticas divulgadas pelo Banco Central em 29 de setembro, a taxa média de juros do crédito livre para pessoas físicas atingiu 61,7% ao ano em agosto.
O percentual revela o peso financeiro enfrentado por quem procura empréstimos pessoais ou utiliza modalidades de crédito bancário. Os juros efetivos variam conforme o produto, o perfil do consumidor e as condições do contrato, podendo superar significativamente essa média em determinadas operações.
Para os brasileiros que precisam financiar um veículo, reformar a residência ou recorrer ao banco para cobrir despesas emergenciais, o cenário exige cautela.
O impacto também chega às empresas. A necessidade de capital de giro e o custo dos financiamentos podem dificultar investimentos, contratações e expansão dos negócios, especialmente entre pequenos empreendedores.
Endividamento preocupa e reduz capacidade de consumo
A situação das famílias endividadas é um dos principais sinais de alerta da economia brasileira.
Segundo o Banco Central, o endividamento das famílias alcançou 49,9% da renda anual em julho de 2026. O comprometimento mensal da renda com o pagamento de dívidas ficou em 28,7%.
Isso não significa que 49,9% dos brasileiros estejam endividados. O indicador mede a relação entre o estoque de dívidas e a renda acumulada, permitindo avaliar a exposição financeira das famílias.
A inadimplência do crédito destinado às pessoas físicas chegou a 6% em agosto, avanço de 1,1 ponto percentual em relação ao mesmo período do ano anterior.
Na prática, quanto maior a parcela da renda destinada aos bancos e às financeiras, menor é a disponibilidade de dinheiro para consumir, investir, poupar ou enfrentar situações inesperadas.
Esse movimento pode produzir consequências que ultrapassam as residências. Com menos recursos circulando no comércio, setores dependentes do consumo familiar enfrentam dificuldades para ampliar suas vendas e sustentar investimentos.
Salários aumentam, mas a realidade financeira continua desigual
Os números do mercado de trabalho apresentam uma situação diferente daquela observada nos indicadores de crédito e endividamento.
De acordo com o IBGE, a taxa de desemprego ficou em 5,3% no trimestre encerrado em agosto de 2026. O país contabilizou aproximadamente 103,5 milhões de pessoas ocupadas, enquanto o rendimento médio real habitual chegou a R$ 3.777, crescimento de 3,7% na comparação anual.
Os resultados representam avanços relevantes e precisam ser considerados em qualquer avaliação responsável da economia. Entretanto, a renda média nacional não corresponde ao salário recebido pela maioria dos trabalhadores individualmente.
Para quem recebe um salário mínimo, atualmente fixado em R$ 1.621, o pagamento das despesas essenciais pode consumir quase toda a remuneração.
Além disso, a melhora da média salarial não elimina a desigualdade entre regiões, categorias profissionais ou tipos de ocupação. Trabalhadores informais, pessoas com rendimentos variáveis e famílias que dependem de uma única fonte de renda continuam particularmente expostos às oscilações do custo de vida.
O resultado é uma economia com indicadores positivos no mercado de trabalho, mas que ainda apresenta desafios importantes para transformar esses avanços em segurança financeira duradoura.
Crescimento econômico perde força e amplia preocupação com 2027
O desempenho do Produto Interno Bruto (PIB) também merece atenção. No segundo trimestre de 2026, a economia brasileira cresceu apenas 0,5% em relação aos três meses anteriores.
No acumulado de quatro trimestres, a expansão foi de 1,9%, resultado inferior aos 2,3% registrados no encerramento de 2025. A comparação evidencia uma desaceleração da atividade econômica, embora não caracterize uma recessão.
A desaceleração pode dificultar a expansão de investimentos privados e a geração de novas oportunidades de trabalho. Para pequenas e médias empresas, a combinação de crédito caro, custos operacionais e consumidores financeiramente pressionados representa um desafio adicional.
Outro ponto de atenção é a taxa de investimento. Segundo o IBGE, ela ficou em 16,1% do PIB no segundo trimestre, abaixo dos 16,6% registrados no mesmo período de 2025.
Esse indicador é relevante porque investimentos em máquinas, infraestrutura, tecnologia e capacidade produtiva ajudam a determinar o potencial de crescimento da economia nos próximos anos.
Governo Lula enfrenta desafio de transformar indicadores em alívio financeiro
A situação econômica coloca sobre o governo do presidente Luiz Inácio Lula da Silva (PT) uma responsabilidade importante: apresentar resultados que sejam percebidos não apenas nas estatísticas, mas também no orçamento das famílias.
Embora o desemprego tenha diminuído e a renda média real apresente crescimento, a persistência dos preços elevados em produtos essenciais e o alto custo do crédito limitam os benefícios percebidos por parte da população.
A condução da política econômica envolve decisões do governo federal, do Congresso Nacional e do Banco Central, além de fatores externos como conflitos internacionais, câmbio, condições climáticas e preços internacionais das matérias-primas.
Por isso, não seria correto atribuir toda a inflação ou os juros exclusivamente ao presidente. Entretanto, cabe ao governo responder pelas decisões de política fiscal, administração das contas públicas, investimentos e medidas destinadas à melhoria das condições econômicas.
A cobrança central é objetiva: de que maneira o crescimento econômico poderá se converter em mais poder de compra, crédito acessível e maior segurança financeira para os trabalhadores?
O governo pode apresentar indicadores positivos de emprego e atividade econômica, mas esses resultados precisam ser confrontados com outros dados igualmente importantes, especialmente endividamento, inadimplência e custos básicos.
A população não paga as contas com índices de crescimento. Precisa de renda suficiente para atender às despesas e manter alguma margem para emergências.
O que esperar da economia brasileira nos próximos meses?
A perspectiva para o encerramento de 2026 e o início de 2027 depende principalmente da evolução da inflação, das decisões do Banco Central sobre os juros, do comportamento dos investimentos e da capacidade de crescimento econômico.
Uma redução sustentável dos juros poderia aliviar gradualmente o custo de novos empréstimos e financiamentos, embora seus efeitos não sejam imediatos e dependam das condições oferecidas pelas instituições financeiras.
Por outro lado, novas pressões sobre os alimentos, a energia e os combustíveis poderiam reduzir o poder de compra, principalmente das famílias de menor renda.
O desafio brasileiro não está apenas em produzir mais riqueza, mas em criar condições para que os ganhos econômicos sejam acompanhados por produtividade, oportunidades de trabalho, estabilidade de preços e maior capacidade de consumo.
Economia no papel melhora, mas a realidade exige respostas
O Brasil de outubro de 2026 não apresenta uma crise generalizada em todos os seus indicadores. O desemprego baixo e o crescimento da renda real mostram avanços que não podem ser ignorados.
Entretanto, também seria equivocado utilizar esses resultados para minimizar os problemas enfrentados por famílias endividadas e consumidores que precisam pagar mais por alimentos e serviços essenciais.
O retrato da economia brasileira é de crescimento moderado, juros ainda muito altos, pressão sobre o custo de vida e dificuldades financeiras que permanecem presentes no cotidiano.
Para o trabalhador que precisa dividir o salário entre aluguel, supermercado, transporte e contas atrasadas, a estabilidade econômica só será plenamente percebida quando houver mais dinheiro disponível depois do pagamento das despesas.
Enquanto esse alívio não chegar a uma parcela maior da população, a distância entre os indicadores econômicos positivos e a experiência financeira de muitas famílias continuará sendo uma questão central para o país.



COMENTÁRIOS